INFORMACIÓN · GENERADO SUSTANCIALMENTE CON IA · TEXTO/AUDIO
Hacer 30 ventas o cobrar más de 2.000 euros no significa automáticamente que tengas que pagar impuestos. Alcanzar 30 ventas o superar 2.000 euros hace que no se cumpla esta exclusión concreta. DAC7 crea una obligación informativa para determinados operadores, no un impuesto nuevo ni un cambio por sí mismo en las obligaciones tributarias que ya tenían los vendedores.
El veredicto, en tres ideas
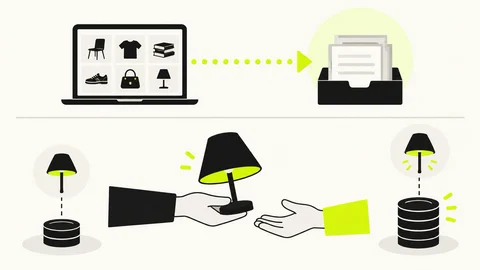
Verdadero: existe una obligación de información. Los operadores obligados deben obtener, verificar y remitir determinados datos de los vendedores sujetos a comunicación.
Engañoso: presentar los límites como una obligación automática de pagar. La Agencia Tributaria explica que el objetivo de DAC7 no es recaudar un impuesto nuevo y que esta declaración informativa no cambia las obligaciones tributarias ya existentes.
La cuestión fiscal es distinta: la Agencia Tributaria indica que la ganancia o pérdida patrimonial derivada de transmitir un elemento no afecto se determina por la diferencia entre sus valores de transmisión y adquisición.
Cómo funcionan realmente los dos límites
Para quedar excluido de la comunicación por venta de bienes deben cumplirse juntas dos condiciones durante el periodo de referencia: que la plataforma haya facilitado menos de 30 ventas y que la contraprestación total pagada o abonada no haya superado los 2.000 euros. No basta con cumplir solo una.
Menos de 30 ventas y hasta 2.000 euros: se cumplen ambas condiciones y el vendedor entra en esta exclusión. Menos de 30 ventas pero más de 2.000 euros: falla el límite económico. 30 ventas o más aunque no se superen 2.000 euros: falla el límite de operaciones. En los dos últimos escenarios, esta exclusión concreta ya no se cumple; eso puede activar la comunicación de información, pero no demuestra por sí solo que exista una ganancia ni una deuda tributaria.
Los 2.000 euros son la contraprestación total pagada o abonada que se usa para la obligación informativa. No son automáticamente tu beneficio. La plataforma también reporta el número de actividades y la contraprestación total por trimestre, además de comisiones, tarifas, tributos y cantidades similares que haya retenido o cobrado.
Pérdida y ganancia no son lo mismo
Ejemplo con pérdida: compras un sofá por 300 euros y, cuatro años después, lo vendes por 85. La diferencia es 85 − 300 = −215 euros. En el ejemplo de OCU, no has obtenido una ganancia, sino una pérdida de 215 euros.
Ejemplo con ganancia: compras un vestido usado por 100 euros y lo vendes por 1.000. La diferencia es 1.000 − 100 = 900 euros. En el ejemplo de OCU, existe una ganancia patrimonial de 900 euros.
Por eso, ingresar 2.100 euros en varias ventas no permite calcular el resultado fiscal sin más: el importe cobrado no es lo mismo que la diferencia entre los valores de transmisión y adquisición. Estos ejemplos son ilustrativos, no cálculos fiscales completos. Los gastos y tributos inherentes pueden intervenir en esos valores, y el tratamiento de determinadas pérdidas exige atender al caso concreto. Si hubo una posible ganancia o necesitas calcular el resultado que debes declarar, compruébalo con la Agencia Tributaria o con un profesional fiscal.
Qué Administración recibe los datos
El operador remite la información a las autoridades fiscales del Estado miembro de cumplimiento o registro que corresponda al operador. Después, la información se comparte con las autoridades fiscales del Estado miembro de residencia del vendedor; para inmuebles, también se envía al Estado o jurisdicción donde estén situados.
Entre los datos de una persona física pueden estar el nombre y apellidos, la dirección principal, el NIF y su jurisdicción de emisión, la fecha de nacimiento y, si procede, la identificación a efectos del IVA. El reporte puede incluir además la cuenta financiera, la residencia, la contraprestación y el número de actividades por trimestre.
La plataforma debe avisarte antes
Si eres una persona física sujeta a comunicación, la plataforma debe informarte de que enviará tus datos a la Administración tributaria y de que podrán transferirse al Estado correspondiente. También debe darte con suficiente antelación la información necesaria para ejercer tus derechos de protección de datos y, en todo caso, antes de suministrar lo recopilado.
El IVA de los revendedores no se aplica automáticamente
La Agencia Tributaria contempla el régimen especial de bienes usados, objetos de arte, antigüedades y objetos de colección. Es voluntario y se aplica a entregas de determinados bienes efectuadas por revendedores que actúan en nombre propio; su base imponible se determina de forma especial.
Esa regla específica no permite concluir que cualquier usuario de una plataforma sea revendedor por vender a menudo ni trasladar automáticamente ese régimen de IVA a una venta ocasional entre particulares. Tampoco fija aquí un umbral de habitualidad ni resuelve si debes darte de alta como autónomo o cumplir obligaciones censales. Si compras para revender o dudas de la naturaleza de tu actividad, consulta tu situación concreta con la Agencia Tributaria o un asesor.
Qué hacer antes de preocuparte por un aviso
Primero, cuenta las ventas facilitadas por cada plataforma durante el periodo de referencia y suma la contraprestación pagada o abonada. Recuerda que esta exclusión exige simultáneamente menos de 30 operaciones y no superar 2.000 euros.
Después, separa lo cobrado del resultado de cada venta: compara los valores de adquisición y transmisión para detectar una posible ganancia o pérdida. Como consejo práctico, conserva pruebas de compra y venta que te ayuden a reconstruir esas cantidades.
Si la plataforma te pide datos o avisa de su envío, revisa la información y las vías que ofrezca para ejercer tus derechos. Que comunique los datos no decide por sí solo cuánto debes pagar.
Si obtuviste una posible ganancia, compraste objetos para revender o tu situación no encaja en una venta ocasional de un bien propio, comprueba el tratamiento aplicable con la Agencia Tributaria o un profesional. Este artículo no decide si existe habitualidad, si debes darte de alta como autónomo ni qué obligaciones censales podrían corresponderte. No uses los límites de DAC7 como respuesta fiscal automática.
Revisado con estas referencias el 22 de octubre de 2026. La regla útil es esta: menos de 30 ventas y hasta 2.000 euros deben cumplirse a la vez para esta exclusión informativa. Si falla una condición, deja de aplicarse esta exclusión concreta y la plataforma puede tener que comunicar datos, pero pagar depende de las obligaciones fiscales ya aplicables y, en una venta ocasional, de si realmente hubo una ganancia.
¿Llegar a 30 ventas obliga automáticamente a pagar impuestos?
No. Alcanzarlas hace que deje de aplicarse esta exclusión informativa concreta, pero la comunicación de datos no crea por sí sola una deuda tributaria.
¿Basta con vender por menos de 2.000 euros para quedar excluido?
No. Para esta exclusión debes cumplir también la otra condición: menos de 30 ventas durante el periodo de referencia.
¿Los 2.000 euros son mi beneficio?
No necesariamente. Son la contraprestación total pagada o abonada usada para la obligación informativa; la ganancia o pérdida se determina, con carácter general, por la diferencia entre los valores de transmisión y adquisición.
¿La plataforma debe avisarme si envía mis datos?
Sí, si eres una persona física sujeta a comunicación. Debe informarte antes del suministro y darte la información necesaria para ejercer tus derechos de protección de datos.
Fuentes
sede.agenciatributaria.gob.essede.agenciatributaria.gob.essede.agenciatributaria.gob.eswww.boe.eswww.ocu.orgComentarios 0
Entra o crea tu cuenta para guardar, seguir y comentar.
Todavía no hay comentarios aprobados.